
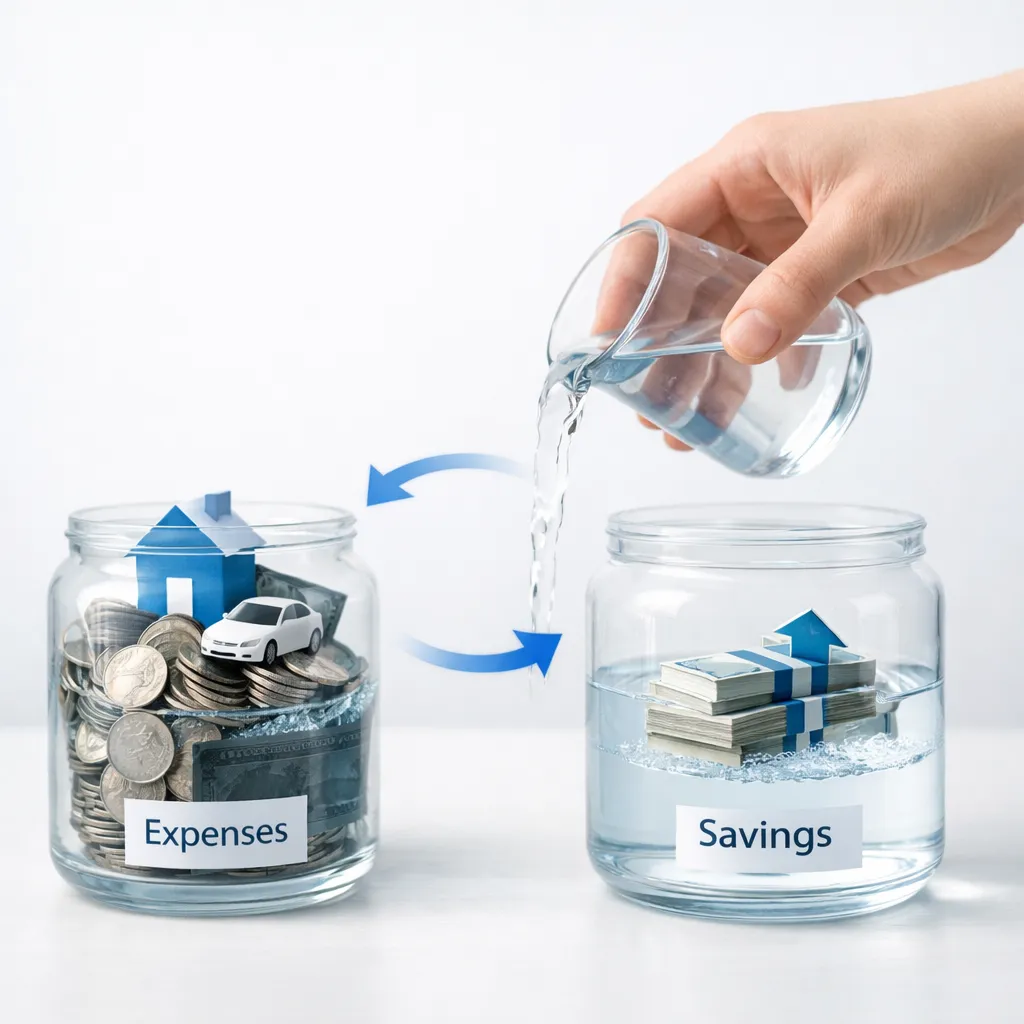
Фінансова ліквідність є основою безпечного користування кредитами та побудови стабільного домашнього бюджету, без неї легко потрапити в спіраль боргів, особливо при багатьох платежах та зростаючих витратах на життя, тому варто точно зрозуміти, як її вимірювати та ефективно нею управляти
Що ви дізнаєтеся зі статті?
- Що саме означає поняття фінансової ліквідності на практиці клієнта банку
- Як відрізнити фінансову ліквідність від кредитоспроможності та платоспроможності
- За якими ознаками ти розпізнаєш погіршення ліквідності в домашньому бюджеті
- Яким чином консолідація кредитів може покращити твою ліквідність
- Які показники та прості методи допоможуть тобі самостійно моніторити її
- Як будувати подушку безпеки та обмежувати ризик втрати ліквідності
Визначення фінансової ліквідності
Концепція фінансової ліквідності. є одним з ключових термінів у кредитному словнику і є важливою точкою відліку для банків, кредитних консультантів та самих клієнтів. У найпростішому розумінні фінансова ліквідність — це здатність своєчасно виконувати всі фінансові зобов'язання, використовуючи доступні на даний момент грошові кошти та ті, які дуже швидко можна перетворити на готівку. Це означає практичну можливість сплати кредитних платежів, постійних витрат, податків та інших зобов'язань без необхідності звертатися до додаткового боргу
Для індивідуального клієнта фінансова ліквідність означає, що щомісячні надходження, тобто заробітна плата, доходи від підприємницької діяльності, постійні виплати, доходи від оренди та інші регулярні надходження разом із наявними заощадженнями повністю покривають поточні витрати та платежі за існуючими кредитами. Таким чином, зберігається баланс між надходженнями та витратами грошових коштів, а домашній бюджет є стабільним і передбачуваним
Важливо відрізняти поняття фінансової ліквідності від кредитоспроможності. Кредитоспроможність це оцінка банку, чи здатний клієнт погашати новий кредит у найближчій перспективі, виходячи з певних доходів і витрат. Натомість фінансова ліквідність описує актуальну ситуацію, тобто відповідь на питання, чи має клієнт реальні можливості виконати вже взяті зобов'язання на сьогодні та найближчі місяці. Можна мати високу кредитоспроможність і водночас слабку ліквідність, якщо занадто велика частина доходу витрачається або заморожена в малоефективних активах
З точки зору фінансових установ висока фінансова ліквідність клієнта означає менший ризик затримок у погашенні кредиту. Тому кредитні консультанти та експерти, такі як команда Piggybox, аналізують не лише рівень заборгованості, а й структуру доходів, своєчасність виконання рахунків та доступний буфер безпеки. У контексті консолідаційних кредитів фінансова ліквідність стає одним з основних критеріїв оцінки, чи є консолідація правильним рішенням для даної особи, а також як слід спроектувати новий платіж, щоб покращити, а не погіршити ситуацію домашнього бюджету
Фінансова ліквідність та ситуація позичальника
Для позичальника фінансова ліквідність має дуже практичний вимір. Вона проявляється в тому, чи щомісяця після сплати кредитів та постійних зобов'язань залишаються кошти на нормальне функціонування родини, а також чи можливо регулярно відкладати хоча б невелику частину доходу на заощадження. Якщо наприкінці місяця необхідно підтримуватися кредитною карткою, відновлювальним кредитом, позиками від родини або кредитних компаній, це сигнал, що фінансова ліквідність вже сильно підривається.
Висока фінансова ліквідність позичальника проявляється кількома ознаками. По-перше, платежі за всіма зобов'язаннями разом не поглинають надмірну частину доходу. На практиці вважається, що комфортна ситуація починається, коли загальне навантаження платежами не перевищує близько 30-40 відсотків місячних надходжень. По-друге, позичальник підтримує стабільне джерело доходу, найкраще у формі трудового договору на невизначений термін або багаторічної співпраці в рамках підприємницької діяльності. По-третє, така особа має готівковий резерв, який дозволяє покривати несподівані витрати без звернення до нових кредитів.
Проблеми з фінансовою ліквідністю часто виникають у ситуаціях, коли загальне боргове навантаження зростає поступово і, здавалося б, непомітно. Спочатку одна кредитна картка, потім ліміт на рахунку, невелика позика на побутову техніку, а потім кредит готівкою і, нарешті, більші іпотечні зобов'язання. Кожен окремий платіж здається прийнятним, але їхня сума може поглинати значну частину доходу. Якщо до цього додаються зростаючі витрати на життя та епізодичні витрати, наприклад, ремонт автомобіля або приватне лікування, фінансова ліквідність починає бути порушеною, а ризик затримок у сплаті зростає.
У таких ситуаціях одним із рішень є кредитна консолідація тобто об'єднання кількох існуючих зобов'язань в один кредит з одним платежем. Добре спроектована консолідація може знизити місячне навантаження і, таким чином, покращити фінансову ліквідність, хоча зазвичай за рахунок подовження терміну погашення. Роль кредитного консультанта полягає в оцінці, чи дане рішення дійсно призводить до збільшення фінансової безпеки клієнта та чи не викликає надмірного зростання загальних витрат на борг. Команда Piggybox у таких аналізах особливу увагу звертає на співвідношення нового платежу до доходу, а також на план відновлення заощаджень після проведеної консолідації.
Варто підкреслити, що фінансова ліквідність не є сталим станом. Вона змінюється разом із професійною, сімейною ситуацією та макроекономічною ситуацією, наприклад, рівнем інфляції чи ставками відсотків. Клієнт, який ще рік тому мав безпечний буфер, може сьогодні відчувати сильний тиск на бюджет, якщо внесок іпотечні зобов'язання значно зросли. Тому дбайливість про фінансову ліквідність вимагає регулярного перегляду своїх зобов'язань і готовності до вжиття коригувальних дій, наприклад, реструктуризації боргу або використання консолідації.

Як розпізнати проблеми з фінансовою ліквідністю.
Погіршення фінансової ліквідності рідко з'являється з дня на день. Зазвичай це процес, розтягнутий у часі, який можна відносно рано помітити, якщо свідомо спостерігаєш за своїм бюджетом. Першим тривожним сигналом є систематичне використання ліміту на рахунку або кредитних картках не як інструментів зручної оплати, а як постійного доповнення поточних витрат. Якщо ліміт погашається лише частково, а залишок швидко повертається в околиці максимального використання, це означає, що поточні доходи не вистачають для покриття витрат.
Наступним симптомом є відсутність реальної можливості відкладати кошти на заощадження, незважаючи на заявлене бажання. Якщо кожен додатковий дохід відразу споживається за рахунок заборгованих рахунків або дрібних позик, це знак, що в бюджеті домінує гасіння пожеж, замість планового дій. З часом можуть з'явитися затримки у погашенні кредитних платежів або регулюванні рахунків за комунальні послуги. Навіть одиничні кількаденної затримки, що повторюються щомісяця, створюють небезпечний шаблон, що показує, що фінансова ліквідність вже порушена.
У практиці консультацій Piggybox відносно часто зустрічаються ситуації, в яких клієнт не сприймає себе як особу, що має серйозні труднощі, оскільки всі платежі ще сплачуються вчасно, але насправді кожен непередбачений витрата вимагає взяття ще одного кредиту. Така конструкція бюджету нагадує сильно натягнуту мотузку, на якій достатньо невеликого поштовху, наприклад, втрати частини премії або кілька тижнів хвороби, щоб призвести до реальних проблем з погашенням. У такій ситуації рекомендується якомога швидше проаналізувати всі зобов'язання та розглянути консолидацію ще до того, як виникнуть серйозні затримки.
Для об'єктивної оцінки фінансової ліквідності варто використовувати прості показники. Одним з них є співвідношення суми всіх платежів до місячного доходу. Якщо вона наближається до рівня, при якому на інші витрати залишається менше половини доходу, то необхідний детальний аналіз структури витрат. Іншим підходом є обчислення, як довго можна підтримувати поточний рівень життя, користуючись виключно наявними заощадженнями у разі втрати роботи. Якщо цей час коротший за три місяці, рівень безпеки ліквідності низький, а бюджет потребує зміцнення.
У контексті кредитів і позик особливо небезпечним є використання одного зобов'язання для погашення іншого, наприклад, звернення до швидкої позики онлайн, щоб покрити платіж за кредитом готівкою або регулювання кредитної картки коштами з іншої картки. Такі механізми свідчать, що фінансова ліквідність вже серйозно порушена, а заборгованість починає заплутуватися. У такій ситуації часто необхідна комплексна стратегія, що включає консолидацію, обмеження частини витрат та впорядкування структури фінансів спільно з досвідченим кредитним консультантом.
Фінансова ліквідність та консолидація кредитів.
Консолідація кредитів є інструментом, який може значно покращити фінансову ліквідність за умови, що вона буде відповідно підібрана до ситуації клієнта. Механізм дії консолідації полягає у погашенні кількох існуючих зобов'язань одним новим кредитом. Найчастіше це призводить до подовження терміну погашення та зниження щомісячного платежу, а отже, до зменшення щомісячного навантаження на бюджет. Нижчий платіж означає, в свою чергу, більшу свободу у розпорядженні доходом, більший запас безпеки та можливість відновлення заощаджень.
На практиці покращення фінансової ліквідності через консолідацію завжди повинно аналізуватися в ширшому контексті. Слід врахувати загальну вартість боргу після консолідації, процентні ставки, комісії та страхування. Важливо також, щоб при встановленні нового платежу залишити клієнту реальний буфер коштів на непередбачені витрати. Занадто агресивне прагнення до скорочення терміну погашення та підтримання високого платежу може обмежити позитивний вплив консолідації на фінансову ліквідність, а в крайніх випадках утримувати напружений бюджет на межі витривалості.
Експерти Piggybox у процесі консультування звертають увагу на те, щоб консолідація не була лише технічним поєднанням зобов'язань, а елементом ширшого плану впорядкування фінансів. Це включає аналіз причин, які призвели до ослаблення ліквідності, наприклад, надмірних покупок в кредит, відсутності контролю витрат або занадто оптимістичних припущень при отриманні перших кредитів. Якщо ці причини не будуть виявлені та обмежені, існує ризик, що після консолідації з'являться нові зобов'язання, які знову обтяжать домашній бюджет.
Дуже важливим аспектом є також правильне використання потенційного надлишку коштів, що виникає після зниження платежів. Частина людей сприймає його як простір для зростання поточного споживання, тим часом з точки зору фінансової ліквідності та безпеки позичальника вигідніше виділити принаймні частину цього надлишку на створення або збільшення фінансової подушки. Навіть кілька відсотків доходу щомісяця, регулярно відкладені на окремий ощадний рахунок, за короткий час створюють резерв, який у разі потреби дозволяє уникнути нового кредиту.
Консолідація кредитів також впливає на те, як банки сприймають клієнта. Упорядкування структури боргу та покращення ліквідності підвищує фінансову надійність, що може в майбутньому призвести до кращих умов потенційних нових кредитних продуктів. Одночасно варто пам'ятати, що метою консолідації не повинно бути швидке повторне закредитування, а стабілізація фінансів і створення основ, які дозволять у майбутньому свідомо приймати рішення про використання зовнішнього фінансування.
Як самостійно дбати про фінансову ліквідність.
Утримання доброї фінансової ліквідності вимагає систематичних дій які можна впровадити навіть без спеціалізованих економічних знань. Основою є добросовісний фінансовий план що охоплює список усіх постійних доходів і витрат а також передбачуваних змінних витрат. На практиці це означає ведення домашнього бюджету принаймні протягом кількох місяців щоб ідентифікувати повторювані категорії витрат та зрозуміти яку частину доходу поглинають кредити і позики. Лише маючи такі дані можна свідомо оцінити стан своєї ліквідності
Ключове значення має визначення реалістичного ліміту загальних платежів за кредитами у відношенні до доходу. Якщо сума платежів перевищує безпечний рівень варто задуматися над діями що зменшують навантаження. Це можуть бути переговори з банком щодо продовження терміну погашення реструктуризація одного з кредитів або комплексна консолідація. Паралельно слід шукати простір для оптимізації щоденних витрат особливо тих що не є необхідними а все ж регулярно обтяжують банківський рахунок наприклад підписки часто не використовувані послуги або імпульсивні покупки
Елементом який безпосередньо впливає на фінансову ліквідність є створення і підтримка подушки безпеки. Рекомендований рівень такої резерви становить еквівалент принаймні трьох до шести місячних витрат на утримання що охоплюють як життєві витрати так і платежі за кредитами. Створення подушки вимагає послідовності та рішення щоб розглядати переказ на ощадний рахунок як постійну позицію в бюджеті подібно до рахунку за електрику чи платежу за кредит. Доступ до цих коштів має бути одночасно настільки легким щоб у разі потреби можна було ними скористатися та настільки ускладненим щоб відлякувати від необдуманих витрат на споживчі цілі
Важливою звичкою що підтримує фінансову ліквідність є регулярний перегляд кредитних угод і умов на яких користуються банківськими продуктами. Зміни на ринку поява нових пропозицій чи покращення доходів можуть створити можливість рефінансування кредиту або проведення консолідації на кращих умовах. Співпраця з професійним кредитним консультантом дозволяє порівняти різні сценарії та оцінити чи конкретна зміна дійсно покращить ліквідність чи лише відсунути проблему в часі. Свідомо керована фінансова ліквідність стає тоді не лише захистом від труднощів але й інструментом для реалізації довгострокових фінансових цілей
З точки зору побудови стабільності важливо також обмежувати надмірне використання продуктів, які, хоча й зручні, можуть у довгостроковій перспективі погіршувати ліквідність, наприклад, високих лімітів на кредитних картах. Варто встановити власні правила щодо максимального прийнятного рівня короткострокового боргу та регулярно контролювати, чи не перевищуються вони. Таке підходження в поєднанні з добре спланованою консолідацією, коли вона потрібна, дозволяє зберегти контроль над фінансами та мінімізує ризик потрапляння в боргову спіраль.

FAQ щодо ліквідності та консолідації кредитів
Як часто я повинен аналізувати свою ліквідність
Рекомендується, щоб основний огляд фінансової ситуації проводився щонайменше раз на квартал, а також завжди при суттєвих змінах у професійному або сімейному житті, таких як зміна роботи, народження дитини або отримання нового кредиту. Регулярний аналіз дозволяє швидко виявити несприятливі тенденції, наприклад, зростаючу частку платежів у доході, і вжити заходів, перш ніж виникнуть затримки у погашенні.
Чи завжди консолідація кредитів покращує ліквідність
Консолідація зазвичай знижує щомісячний платіж, що безпосередньо покращує ліквідність, але це не автоматично. Якщо нова угода пов'язана з дуже високими додатковими витратами або занадто коротким терміном погашення, ефект може бути недостатнім. Тому перед прийняттям рішення варто скористатися допомогою кредитного консультанта, який порівняє кілька варіантів і оцінить, який рівень платежу буде безпечним для домашнього бюджету.
Яку частину доходу повинні максимально поглинати платежі за кредитами
Безпечний рівень навантаження платежами залежить від структури витрат та стабільності доходів, але на практиці вважається, що загальні платежі не повинні перевищувати близько 30-40 відсотків місячних надходжень. При більш нестабільних доходах, наприклад, з підприємницької діяльності, рекомендується зберігати ще більший запас безпеки, щоб підтримувати комфортну ліквідність.
Чи відсутність заощаджень завжди означає проблеми з ліквідністю
Відсутність фінансової подушки не обов'язково означає негайні труднощі, але значно підвищує ризик виникнення проблем з ліквідністю. Якщо кожен непередбачений витрат повинен фінансуватися кредитом або позикою, бюджет стає вразливим до потрясінь. Навіть при своєчасному погашенні платежів відсутність резерву означає меншу гнучкість і вищий ризик у разі погіршення фінансової ситуації.
Коли варто звернутися до кредитного консультанта з приводу фінансової ліквідності
Контакт з консультантом варто розглянути вже в момент, коли помічаєш, що сума платежів починає занадто сильно обтяжувати бюджет, коли виникає потреба користуватися кредитними картками наприкінці місяця або коли розглядаєш консолідацію кількох зобов'язань. Рання консультація дозволяє спроектувати дії, які в контрольованому способі покращать фінансову ліквідність, замість того, щоб діяти під тиском вже виниклих заборгованостей

 Кредити готівкою
 Консолідаційні кредити
 Іпотечні кредити
 Калькулятор кредитоспроможності



 UK
 PL

