
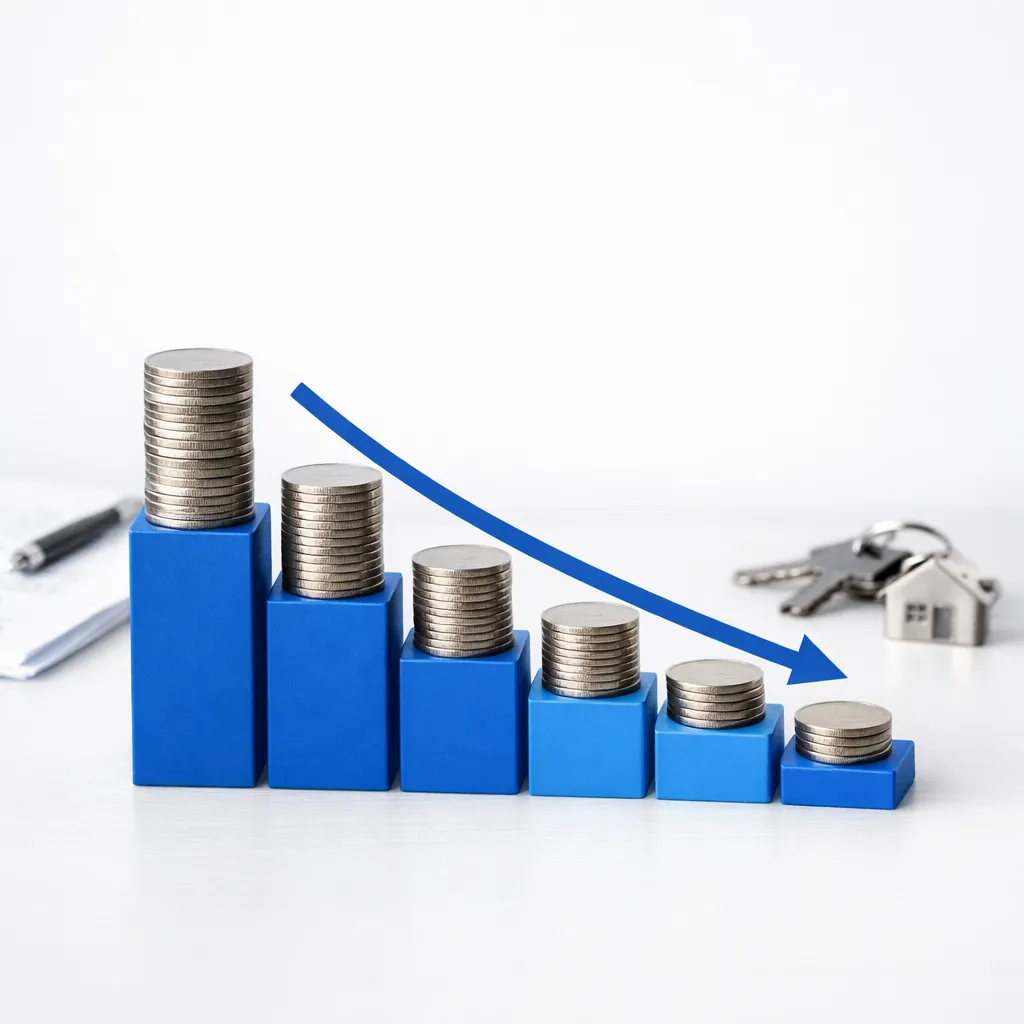
Зменшувальна частина - це одна з ключових конструкцій погашення кредиту, яка має величезний вплив на загальну вартість зобов'язання, графік погашення та доступність фінансування, її розуміння є необхідним як при отриманні нового кредиту, так і при плануванні консолідація заборгованості.
Що ви дізнаєтеся зі статті?
- Що саме це таке зменшувальна частина і як вона працює на практиці
- Як розраховується зменшувальна частина і з чого вона складається
- Які є відмінності між зменшувальною частиною та рівною частиною
- Коли зменшувальна частина може бути вигідною, а коли її слід уникати
- Як зменшувальна частина впливає на кредитоспроможність та консолідацію кредитів
- На що звернути увагу, підписуючи угоду зі зменшувальними частинами
Зменшувальна частина, визначення та основні принципи дії
Зменшувальна частина - це спосіб погашення кредиту, в якому капітал погашається в рівних частинах протягом усього терміну дії угоди, тоді як частина відсотків систематично зменшується разом зі зменшенням залишку заборгованості, в результаті загальна сума частини є найвищою на початку кредитування і поступово зменшується з кожним наступним місяцем.
При зменшувальній частині банк ділить суму позиченого капіталу на кількість періодів погашення, зазвичай місяців, таким чином утворюється постійна капітальна частина, наприклад, при кредиті на 240 місяців кожна частина містить одну двісті сорокову частину капіталу, до цієї капітальної частини банк додає відсотки, розраховані від поточного залишку заборгованості, що означає, що на початку відсотки є найвищими, оскільки заборгованість є повною, а потім зменшуються разом з погашенням наступних частин капіталу.
На практиці графік погашення в системі зменшувальних частин має чітко сходинковий характер, перші частини є значно вищими порівняно з кінцевими, що має суттєві наслідки для формування кредитоспроможність, плану домашнього бюджету та можливого майбутнього реструктуризації або консолідації кредиту, слід пам'ятати, що хоча початкові частини є вищими, при незмінній процентній ставці кредит зі зменшувальними частинами буде зазвичай дешевшим за кредит з рівними частинами через швидше погашення капіталу, а отже, на нижчий рівень нарахованих відсотків.
У польській банківській практиці система зменшувальних частин широко використовується при іпотечних кредитах та при частині споживчих кредитів, особливо тих, що мають довший термін погашення, однак не кожен банк пропонує таку модель для всіх продуктів, а вибір між зменшувальною та сталою частинами повинен бути попереджений аналізом не лише витрат на відсотки, але й поточної та майбутньої фінансової ліквідності позичальника.
Як розраховується зменшувальна частина, конструкція та приклади
Щоб краще зрозуміти дію зменшувальної частини, варто звернути увагу на її математичну конструкцію, поділ частини на капітальну та відсоткову є тут особливо прозорим, оскільки капітал розподілений рівномірно на весь термін кредитування, що дозволяє заздалегідь визначити, яку частину капіталу ми погасимо в кожній частині, зміна стосується лише елемента відсотків.
Припустимо, що клієнт бере кредит у розмірі 300 000 злотих на 20 років, тобто на 240 місяців, при системі зменшуваних платежів щомісячна частина капіталу становитиме 300 000 поділити на 240, що дає 1250 злотих, до цієї суми в першому місяці банк нарахує відсотки на повний залишок, тобто на 300 000 злотих, при прикладній номінальній процентній ставці 8 відсотків на рік відсотки за перший місяць становитимуть спрощено 300 000 помножити на 8 відсотків поділити на 12, що дає 2000 злотих, перший платіж досягне рівня приблизно 3250 злотих, після погашення першого платежу залишок капіталу зменшиться на 1250 злотих, що означає, що в другому місяці відсотки будуть нараховані вже на суму 298 750 злотих, отже, вони будуть трохи нижчими, а отже, нижчою буде також загальна сума платежу.
Ця схема повторюється до кінця періоду погашення, частина капіталу залишається незмінною, тоді як частина відсотків розраховується щоразу на зменшуваному залишку капіталу, в результаті останні платежі іпотечного кредиту в системі зменшуваних платежів можуть бути значно нижчими, ніж початковий платіж, що дає позичальнику все більший бюджетний комфорт у міру наближення до кінця погашення, одночасно вже в перші роки суттєво зменшується рівень заборгованості, що позитивно впливає на загальні витрати на відсотки.
Варто зазначити, що реальна вартість кредиту залежить не лише від конструкції платежів, але й від маржі банку, референтної процентної ставки та додаткових зборів, таких як комісія за підготовку або страхування, незважаючи на це, за умови ідентичної процентної ставки та ідентичних витрат поза відсотками, кредит, що погашається в зменшуваних платежах, генеруватиме нижчі накопичені відсотки, ніж кредит, що погашається в рівних платежах, це відбувається тому, що в системі зменшуваних платежів капітал погашається швидше, а відсотки нараховуються на все нижчу суму, що зменшує базу для нарахування відсотків.
З точки зору клієнта, який планує довгострокове зобов'язання, особливо іпотечне, цей механізм може бути вигідним, якщо він має достатню фінансову ліквідність, щоб витримати вищі початкові платежі, тому таке велике значення має реалістична оцінка доходів, що враховує не лише поточний рівень заробітків, але й потенційні зміни в майбутньому, наприклад, заплановане розширення сім'ї, зміна місця роботи чи розвиток власного бізнесу.
Зменшуваний платіж та рівний платіж, ключові відмінності та наслідки
Основною альтернативою зменшуваному платежу є рівний платіж, також званий ануїтетним платежем, у цій системі загальна сума платежу за замовчуванням залишається незмінною в часі, при цьому її внутрішня структура поступово змінюється, на початку переважає частина відсотків, а частка капіталу є нижчою, з плином років ці пропорції змінюються, зростає частка капіталу в платежі, а частка відсотків зменшується, для позичальника це означає стабільність розміру навантаження на домашній бюджет, але одночасно повільніше погашення капіталу в перший період кредитування.
Порівнюючи обидва системи платежів, можна вказати кілька ключових різниць, у системі зменшувальних платежів перші платежі є значно вищими, ніж середній платіж у системі рівних платежів, кінцеві платежі є значно нижчими, сума сплачених відсотків є нижчою, капітал погашається швидше, що швидше зменшує залишок заборгованості, вплив на кредитоспроможність буває менш вигідним, оскільки банк оцінює чутливість клієнта до найвищого початкового платежу, у системі рівних платежів кожен платіж спочатку нижчий, ніж перший платіж у системі зменшувальних платежів, але вищий, ніж останні платежі в цій системі, загальна вартість відсотків зазвичай вища, психологічний елемент стабільного незмінного платежу буває більш комфортним для багатьох позичальників.
Вибір між зменшувальним платежем та рівним має бути свідомим рішенням, що передбачає аналіз не лише витрат, але й структури доходів позичальника, особи зі стабільними високими доходами часто обирають зменшувальні платежі, щоб мінімізувати загальну вартість кредиту, натомість клієнти з нижчою фінансовою ліквідністю або нестабільними доходами частіше обирають рівні платежі, які гарантують менше навантаження на бюджет у перші роки погашення, що важливо, вибір системи погашення також може визначати пропозицію окремих банків, зокрема доступність консолідаційних кредитів.
У контексті інфляції та змін рівня процентних ставок різниці між обома системами можуть додатково підкреслюватися, при зростаючих процентних ставках кредит із зменшувальним платежем може виявитися більш вигідним, оскільки значна частина капіталу вже була погашена в перші роки, в результаті зростання процентної ставки впливає на менший залишок заборгованості, натомість при рівному платежі в перший період погашення капітал погашається повільніше, а отже, залишок заборгованості залишається вищим протягом тривалішого часу, що може призвести до більшої чутливості до змін ставок, це одна з причин, чому частина свідомих клієнтів обирає на старті обтяжливі, але в довгостроковій перспективі безпечніші та дешевші зменшувальні платежі.
Зменшувальний платіж на практиці іпотечного кредиту
У випадку іпотечних кредитів зменшувальний платіж відіграє особливо важливу роль, оскільки термін погашення зазвичай дуже довгий, від 15 до навіть 35 років, а суми зобов'язань належать до найвищих у домашньому бюджеті, структура погашення стає одним з найважливіших параметрів угоди, поряд з розміром маржі, комісії та механізму процентування, змінного або періодично фіксованого.
Для багатьох іпотечних позичальників система зменшувальних платежів є інструментом свідомого управління боргом, особливо якщо вони очікують, що їхня дохідна ситуація на початку періоду кредитування є відносно найкращою, наприклад, перед запланованою відпусткою по догляду за дитиною, зміною обсягу робочого часу або переходом на підприємницьку діяльність, тоді вищі початкові платежі є прийнятними, а з кожним наступним роком навантаження зменшується, залишаючи більше простору в домашньому бюджеті.
На практиці банківське рішення про надання іпотечного кредиту в системі зменшуваних платежів пов'язане з ретельною перевіркою кредитоспроможність, фінансова установа повинна оцінити, чи зможе позичальник впоратися з обслуговуванням найвищих платежів з урахуванням припущень щодо можливого зростання процентних ставок та чинних рекомендацій нагляду, зокрема рекомендацій S, що видаються Комісією з фінансового нагляду, з цієї причини в деяких випадках пропозиція з зменшуваною платою доступна лише для клієнтів, які відповідають певним критеріям доходу або мають відповідно високий власний внесок.
Зменшувана плата в іпотечному кредиті також може впливати на рішення щодо дострокового погашення зобов'язання, оскільки відсотки нараховуються на зменшуваний залишок капіталу, а значна частина заборгованості погашається відносно швидко, вигода від переплати може відчуватися інакше, ніж при системі рівних платежів, проте дострокове погашення капіталу, навіть при зменшуваній платі, все ще зменшує базу для нарахування відсотків у наступних періодах, що дозволяє знизити загальну вартість, рішення в цьому питанні варто обговорити з досвідченим кредитним консультантом, який проаналізує вигоди в порівнянні з можливими комісіями за переплату.
Важливим аспектом є також вплив зменшуваної плати на співвідношення між вартістю нерухомості та залишком заборгованості, при швидшому погашенні капіталу частка кредиту у вартості забезпечення зменшується швидше, що в деяких випадках дозволяє відмовитися від додаткових страхувань, наприклад, страхування низького власного внеску, або покращує умови можливого майбутнього рефінансування кредиту, це ще один аргумент на користь свідомого вибору системи платежів на етапі планування покупки квартири або будинку.

Зменшувана плата та консолідація кредитів і планування заборгованості
Зменшувана плата має також особливе значення в контексті консолідація кредитів, тобто об'єднання кількох існуючих зобов'язань в одне, часто з довшим терміном погашення та зміненою структурою платежів, для багатьох клієнтів ключовою метою консолідації є зниження поточної суми платежів, щоб покращити фінансову ліквідність і впорядкувати домашній бюджет, в цьому контексті вибір між цільовою рівною платою та зменшуваною набуває додаткового виміру.
Якщо попередні зобов'язання погашалися в системі рівних платежів, а новий консолідаційний кредит буде отримано з зменшуваною платою, ефект зниження місячного навантаження може відчуватися в меншій мірі на початку терміну погашення, через відносно високі початкові платежі, ситуація виглядає інакше, коли консолідація також передбачає значне подовження терміну кредитування та вигідну процентну ставку, тоді навіть при зменшуваній платі можливе отримання нижчих платежів, ніж сума попередніх зобов'язань, зберігаючи вигіднішу динаміку погашення капіталу.
У практиці консультування під час аналізу консолідації експерт зазвичай симулює обидва варіанти, кредит консолідації в системі рівних платежів та кредит з зменшувальними платежами, порівнюючи як поточне навантаження на бюджет, так і загальну вартість відсотків, у багатьох випадках позичальники обирають рівні платежі, щоб максимально полегшити бюджет у короткостроковій перспективі, однак для осіб зі стабільними доходами, які прагнуть швидше вибратися з боргів, система зменшувальних платежів може виявитися розумним компромісом між зручністю та ефективністю витрат.
З точки зору довгострокового планування боргу зменшувальний платіж може виконувати функцію дисциплінуючого інструменту, високі початкові платежі змушують більш консервативно підходити до інших споживчих витрат, що на практиці обмежує схильність до надмірного збільшення рівня споживчих боргів, одночасно динамічне зменшення залишку боргу покращує показники боргового навантаження домогосподарства, що в майбутньому може призвести до кращих умов для наступних фінансових продуктів або можливості скористатися пропозицією рефінансування на більш вигідних умовах.
Під час планування консолідації кредитів, особливо якщо вона охоплює як споживчий, так і іпотечний борг, варто скористатися допомогою фахівців, які проаналізують різні сценарії погашення з використанням зменшувальних та рівних платежів, оцінять вплив на щомісячний платіж, загальну вартість та гнучкість бюджету, професійна консультативна підтримка має тут ключове значення, оскільки іноді, на перший погляд, вища плата в перші роки може в довгостроковій перспективі виявитися більш безпечним і вигідним рішенням, ніж вибір нижчого платежу, але на значно довший період.
Переваги та недоліки зменшувальних платежів з точки зору позичальника
Оцінка зменшувального платежу вимагає збалансованого погляду на переваги та потенційні ризики, найчастіше вказуваною перевагою є нижча загальна вартість кредиту при порівнянних цінових параметрах, швидше погашення капіталу та поступове полегшення бюджету домогосподарства з часом, для багатьох людей важливим є також психологічний аспект зменшувального платежу, який може сприйматися як винагорода за систематичне погашення та однозначний сигнал наближення до кінця зобов'язання.
До ключових переваг зменшувального платежу належать, нижча сума відсотків за умови ідентичного відсоткового ставлення та витрат поза відсотками, швидше зменшення капіталу, що покращує показники боргового навантаження та підвищує фінансову безпеку, зростаючий комфорт бюджету з часом, оскільки з роками щомісячне навантаження зменшується, потенційно менша чутливість до підвищення процентних ставок у подальші роки кредитування через нижчий залишок капіталу, краща переговорна позиція при рефінансуванні або реструктуризації кредиту в майбутньому.
Одночасно зменшувальна rata не є рішенням без недоліків, перш за все, вона збільшує розмір початкових платежів, що може стати суттєвим викликом для домашнього бюджету, особливо в період зростання цін та невизначеності на ринку праці, вища початкова rata також впливає на оцінку кредитоспроможності банком, що може обмежити максимальну суму можливого кредиту, в крайніх випадках клієнт, який відповідає критеріям при рівній раті, може не отримати фінансування при виборі зменшувальних платежів.
Варто також пам'ятати, що при високих початкових ратах маржа безпеки бюджету є меншою, що означає, що несподівані події, наприклад, хвороба, втрата роботи або раптові великі витрати, можуть швидше призвести до виникнення заборгованості по платежах, цей ризик можна частково обмежити шляхом створення відповідної фінансової подушки перед отриманням зобов'язання та через відповідні страхування, включаючи страхування життя або від втрати роботи, підбір цих рішень також варто проконсультувати з консультантом.
Коли варто вибрати зменшувальну рату, а коли розглянути інші варіанти
Рішення про вибір системи платежів повинно виходити з аналізу індивідуальної фінансової ситуації та планів на майбутнє, зменшувальна rata є особливо цікавою для осіб зі стабільними та відносно високими доходами, які можуть комфортно обслуговувати вищі початкові платежі, а їх пріоритетом є зменшення загальної вартості кредиту та швидка редукція заборгованості, це стосується, наприклад, спеціалістів з усталеною професійною позицією, підприємців з передбачуваними доходами або подружжів, в яких принаймні одна особа має постійний трудовий контракт та високу зарплату.
Зменшувальна rata може бути вдалим вибором також у ситуації, коли позичальник очікує поступового зниження доходів у майбутньому, наприклад, наближення пенсії, тоді вищі платежі сплачуються в період найвищої професійної активності, а в наступні роки, коли доходи можуть бути нижчими, навантаження автоматично зменшується, такий підхід дозволяє підтримувати стабільність бюджету домогосподарства протягом всього періоду погашення, при цьому обмежуючи витрати на відсотки.
З іншого боку, коли пріоритетом є максимальне полегшення поточних витрат, наприклад, при високих інших постійних витратах, таких як орендна плата, витрати на виховання дітей або обслуговування інших зобов'язань, безпечнішим рішенням може бути рівна rata, особливо в перші роки після отримання зобов'язання, на практиці частина клієнтів вирішує в такому випадку на періодично нижчу рівну рату, а в міру покращення фінансової ситуації робить все вищі надплати, що ніби штучно наближає ефект зменшувальних платежів через швидше погашення капіталу.
Ключове значення має тому свідомий вибір, підтриманий детальною симуляцією, що порівнює не лише графік і загальну вартість, але й маржу безпеки бюджету в різних сценаріях випадкових обставин, професійне кредитне консультування, засноване на досвіді з багатьма випадками клієнтів, дозволяє ідентифікувати рішення, що відповідає реальним потребам, а не лише теоретично найнижчий варіант, варто також пам'ятати, що деякі банки дозволяють зміну системи погашення під час дії угоди, хоча це часто пов'язано з додатковими формальностями та витратами.
На що звернути увагу при угоді кредиту з зменшуваними платежами
Підписуючи угоду кредиту з зменшуваними платежами, варто звернути увагу на кілька ключових елементів, які можуть мати істотний вплив на остаточну вартість і гнучкість зобов'язання, першим з них є структура процентної ставки, в тому числі маржа банку та тип референтного показника, наприклад WIRON, другим - додаткові збори, комісія за надання кредиту, страхування, підготовчі збори, третім - умови дострокового погашення капіталу, в тому числі можливі комісії за переплату в певний час.
Необхідно ретельно проаналізувати представлений банком графік погашення, який у випадку зменшуваних платежів буде характеризуватися поступово зменшуваними платежами, варто перевірити, якою буде сума перших платежів, оскільки саме від них залежить реальне навантаження на бюджет у початковий період, не менш важливим є оцінка потенційного впливу змін процентних ставок на рівень платежів, оскільки при змінній процентній ставці, як у системі рівних, так і зменшуваних, зростання референтного показника призведе до зростання відсотків, а отже, і платежів.
Перед підписанням угоди варто також проаналізувати положення щодо можливості реструктуризації зобов'язання, в тому числі можливу зміну системи погашення, подовження терміну кредитування або тимчасове призупинення погашення капіталу, такі опції, хоча зазвичай використовуються лише в складніших життєвих ситуаціях, можуть стати важливим забезпеченням на майбутнє, що дозволяє уникнути серйозніших проблем з погашенням кредиту, особливо якщо спочатку обрана зменшувана плата виявиться занадто великим навантаженням у зіткненні з непередбаченими подіями.
Доброю звичкою є також порівняння кількох пропозицій з різних банків, навіть якщо всі вони базуються на системі зменшуваних платежів, різниці в маржі, комісії та додаткових витратах можуть суттєво вплинути на загальну вартість, тому варто користуватися кредитними калькуляторами та підтримкою досвідчених консультантів, які допоможуть інтерпретувати не лише самі цифри, але й положення регламентів та угод, включаючи особливі положення щодо штрафних санкцій або процедур, пов'язаних із затримками у погашенні.

FAQ, найчастіші питання про зменшувані платежі та погашення кредитів
Чи завжди зменшувана плата означає нижчу вартість кредиту, ніж рівна плата
При припущенні ідентичної процентної ставки, маржі та витрат поза відсотками, кредит з зменшувальною часткою зазвичай генерує нижчу загальну вартість, ніж кредит з рівною часткою, це пов'язано з швидшим погашенням капіталу та нижчою базою для нарахування відсотків, однак різниці можуть бути нівельовані або навіть обернені, якщо пропозиція з рівною часткою пов'язана з суттєво нижчою маржею або відсутністю деяких додаткових зборів, тому кожну пропозицію слід аналізувати в цілому.
Чи краще при консолідації кредитів вибрати зменшувальну чи рівну частку
Вибір залежить від мети консолідації та фінансової ситуації позичальника, якщо основною метою є значне зниження місячного навантаження, зазвичай більш практичною буде рівна частка, яка на старті є нижчою, якщо ж пріоритетом є швидше виходження з боргу та обмеження витрат відсоткових, а доходи дозволяють на вищі початкові частки, можна розглянути зменшувальні частки, на практиці кредитний консультант часто готує симуляції обох систем, щоб допомогти у виборі.
Чи можна змінити рівні частки на зменшувальні під час дії кредиту
Частина банків допускає зміну системи погашення під час дії угоди, це однак залежить від індивідуальної політики конкретного банку та від поточної ситуації позичальника, така зміна зазвичай вимагає підписання додатку, може також бути пов'язана з оплатою, перед прийняттям рішення варто попросити банк або консультанта підготувати новий графік погашення та розрахувати вплив зміни на загальну вартість та розмір майбутніх часток.
Як зменшувальна частка впливає на кредитоспроможність
При аналізі кредитоспроможності банк оцінює навантаження на домашній бюджет з приводу найвищої частки, в системі зменшувальних часток це перша частка, яка зазвичай є вищою, ніж частка в системі рівних, в результаті кредит в системі зменшувальних часток може знизити максимальну доступну суму фінансування в порівнянні з варіантом з рівною часткою, з цієї причини деякі клієнти вибирають рівні частки, щоб збільшити свою кредитоспроможність, пам'ятаючи при цьому, що це зазвичай підвищує загальні витрати на відсотки.
Чи є зменшувальна частка вигіднішою при високій інфляції
В умовах підвищеної інфляції та зростаючих процентних ставок зменшувальна частка може пропонувати певні переваги, оскільки капітал погашається швидше, залишок заборгованості зменшується динамічніше, а отже, зростання процентної ставки стосується все нижчої суми, одночасно реальна вартість пізніших часток частково з'їдається інфляцією, що при зменшувальних частках може відчуватися трохи інакше, ніж при рівних частках, однак це не означає, що зменшувальна частка буде автоматично найкращим вибором, ключовими залишаються індивідуальні можливості домашнього бюджету та рівень прийнятного ризику.

 Кредити готівкою
 Консолідаційні кредити
 Іпотечні кредити
 Калькулятор кредитоспроможності



 UK
 PL

