
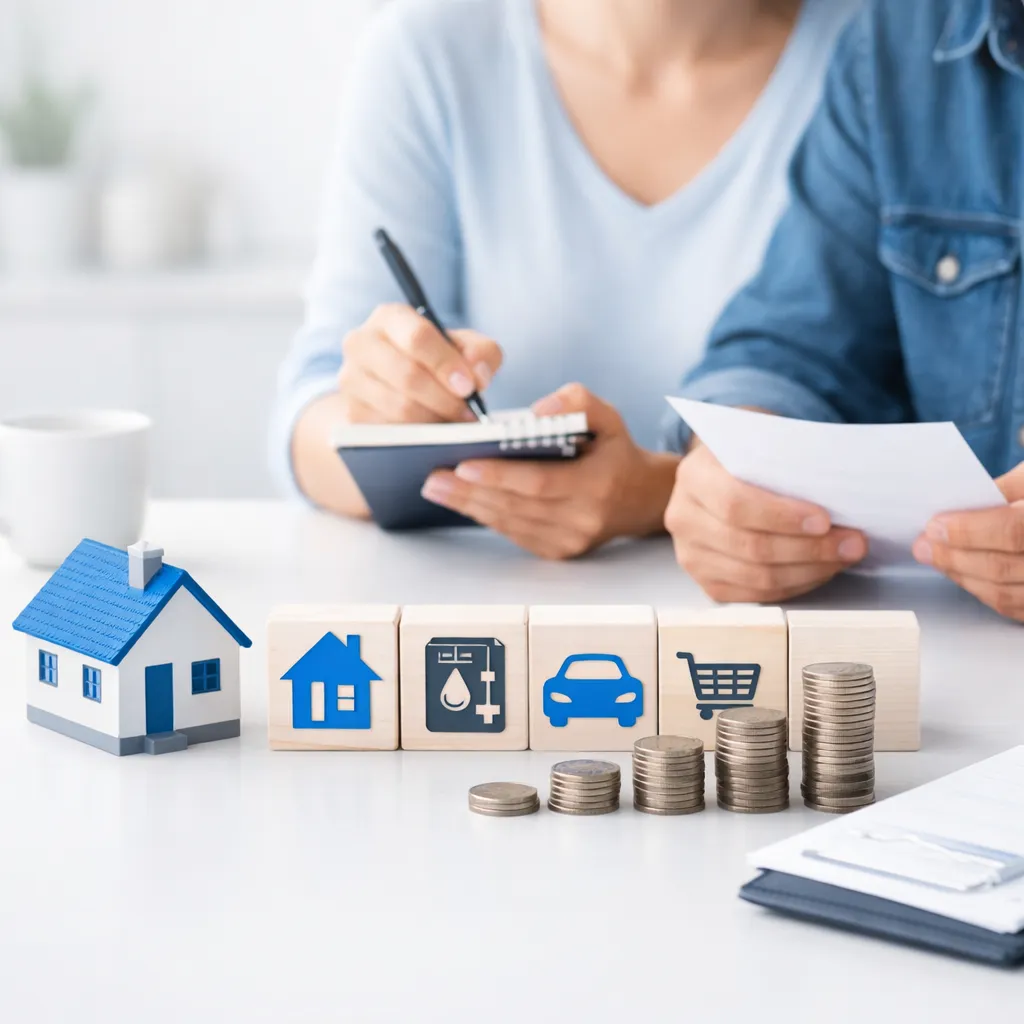
Постійні витрати домогосподарства - це фундамент домашнього бюджету та ключовий елемент оцінки кредитоспроможності. Розуміння того, що це таке, як їх правильно розрахувати та як їх оптимізувати, полегшує безпечне користування кредитами та прийняття усвідомлених фінансових рішень.
Що ви дізнаєтеся зі статті?
- Що таке постійні витрати домогосподарства в кредитному контексті
- Як банки враховують постійні витрати при оцінці кредитоспроможності
- Як правильно розрахувати власні постійні витрати на утримання
- Як відрізнити постійні витрати від змінних та випадкових
- Як зниження постійних витрат може покращити вашу кредитоспроможність
- Як консолідація кредитів впливає на структуру постійних витрат
Постійні витрати домогосподарства, визначення та значення
Постійні витрати домогосподарства - це всі повторювані витрати, які ви повинні нести щомісяця, щоб підтримувати мінімальний рівень життя та виконувати фінансові зобов'язання. Характерною рисою є те, що вони виникають регулярно, зазвичай щомісяця, щокварталу або щороку, а також те, що вони в значній мірі передбачувані і їх не можна легко повністю усунути без суттєвої зміни способу життя або життєвої ситуації.
На практиці до постійних витрат відносяться, перш за все, витрати на утримання житла, такі як орендна плата, комунальні послуги, адміністративні збори, абонементи та циклічні послуги, платежі за кредити та позики, витрати на основне харчування, поїздки на роботу чи до школи, а також обов'язкові страхування. Для кредитного консультанта та банківського аналітика постійні витрати є одним з ключових параметрів при розрахунку реальної суми, яку клієнт може безпечно витратити на обслуговування кредиту.
У кредитному словнику поняття постійних витрат тісно пов'язане з такими термінами, як кредитоспроможність, показник DTI співвідношення боргу до доходів, бюджет домогосподарства чи витрати на утриманняЧим вищі постійні витрати, тим менша частка доходу залишається на погашення кредитного платежу, що з точки зору банку збільшує ризик надмірного боргового навантаження клієнта. З цієї причини достовірна оцінка та документування постійних витрат є необхідним елементом професійного кредитного консультування.
Варто підкреслити, що постійні витрати не завжди повинні мати однаковий розмір з місяця на місяць. Рахунки за енергію чи опалення можуть змінюватися сезонно, телефонний абонемент може змінити ціну після закінчення акційного періоду, а страхова премія може сплачуватися раз на рік. Незважаючи на ці коливання, ключовим є те, що ці витрати є неминучими та повторюваними, тому при плануванні бюджету та кредитному аналізі приймається їх середнє значення.
Види постійних витрат у домогосподарстві
Щоб ефективно управляти фінансами та спілкуватися з банком однією мовою, варто впорядкувати постійні витрати в кілька основних категорій. Це дозволяє уникнути пропуску важливих позицій та полегшує ідентифікацію областей, в яких можна безпечно шукати заощадження.
1 Витрати на житло та комунальні послуги
- орендна плата до кооперативу або житлової спільноти
- плата за оренду квартири або будинку
- медіа, тобто електрика, вода, газ, опалення, вивіз сміття
- плата за користування земельною ділянкою або податок на нерухомість
Ця категорія зазвичай становить найбільшу частину постійних витрат. При аналізі кредиту важливо наводити середні значення, а не лише рахунки з найнижчих місяців. Банки та кредитні консультанти чудово знають, що, наприклад, витрати на опалення зростають сезонно, тому заниження цих витрат може потім призвести до труднощів у погашенні кредитних платежів.
2 Платежі за кредитами та позиками
- внесок іпотечного
- платежі за готівкові кредити
- ліміти на рахунку та кредитні картки з залишком до сплати
- покупки в розстрочку та споживчий лізинг
Регулярні кредитні зобов'язання є одним з найважливіших елементів постійних витрат, оскільки безпосередньо впливають на можливість отримання нових кредитів. Саме в цій категорії послуги, такі як консолідація кредитів, що надаються Piggybox, можуть принести найбільш відчутний ефект. Об'єднання кількох платежів в один нижчий може суттєво знизити навантаження на місячний бюджет, що покращує фінансовий комфорт та підвищує безпеку погашення.
3 Абонементи та циклічні послуги
- телефонний та інтернет-абонемент
- кабельне телебачення або стрімінгові платформи
- спортивні абонементи та тренажерний зал
- підписки на додатки та цифрові сервіси
Хоча окремо це не великі суми, в сумі вони можуть становити значну частину постійних витрат. Часто вони також є найменш свідомо контрольованими. Багато людей забувають про старі підписки, які автоматично поновлюються щомісяця і обтяжують рахунок. У процесі підготовки до отримання кредиту варто детально проаналізувати цю категорію та відмовитися від послуг, які реально не використовуємо.
4 Витрати на повсякденне функціонування
- основні витрати на їжу та засоби гігієни
- витрати на доїзд до роботи, школи та дитячого садка
- плати за ясла або приватний дитячий садок
- основні витрати на освіту дітей
На практиці важко вказати однозначну межу між постійними та змінними витратами в цій категорії. Тому кредитні консультанти часто приймають консервативні припущення і використовують суми мінімальних витрат на утримання, розраховані на особу в домогосподарстві. Важливо, щоб клієнт знав свої фактичні витрати та порівнював їх з значеннями, прийнятими банком. Це дозволяє уникнути ситуації, коли формально має кредитоспроможність, але реально його бюджет є надмірно напруженим.
5 Страхування та інші повторювані зобов'язання
- автомобільні страхування ОСЦПВ та КАСКО
- страхування житла
- страхування життя або здоров'я
- додаткові внески, наприклад, приватна медична допомога
Хоча багато з цих витрат сплачуються один або кілька разів на рік, зазвичай їх вважають частиною постійних витрат. У плануванні домашнього бюджету хорошим рішенням є їх усереднення на місяць та відкладання відповідної суми на окремому ощадному рахунку. Такий спосіб управління фінансами полегшує підтримання ліквідності та захищає від необхідності звертатися до дорогих короткострокових позик під час поновлення полісів.
Постійні витрати та кредитоспроможність у практиці банків
З перспективи банку постійні витрати є одним з найважливіших елементів розрахунку кредитоспроможності. Метою аналізу є визначення, яка частина регулярних доходів клієнта залишається в розпорядженні після покриття всіх необхідних витрат на життя та поточних зобов'язань. Лише з цієї надлишкової суми можна безпечно фінансувати новий кредитний платіж.
У процесі оцінки кредитної заявки аналітик банку базується як на інформації, заявленій клієнтом, так і на внутрішніх нормах установи та зовнішніх даних. До найчастіше використовуваних інструментів належать:
- внутрішні таблиці мінімальних витрат на утримання на особу в домогосподарстві, різноманітні в залежності від розміру міста та складу родини
- показник DTI співвідношення загальних місячних кредитних платежів до чистого доходу клієнта
- аналіз виписок з банківських рахунків, що охоплює історію фактичних переказів та обтяжень рахунку
- інформація з Бюро кредитної інформації щодо існуючих зобов'язань та історії їх погашення
Важливо розуміти, що дані, внесені до кредитної заявки, повинні бути узгоджені з реальним зображенням потоків на рахунку. Завищення доходів або заниження постійних витрат не служить клієнту, оскільки призводить до отримання занадто великої суми кредиту відносно його реальних можливостей. Професійне кредитне консультування полягає, зокрема, в чесному оцінюванні рівня витрат та пропозиції рішень, які підвищать безпеку бюджету, таких як подовження терміну кредитування або консолідація існуючих зобов'язань.
Банки все частіше також використовують інструменти поведінкового аналізу, використовуючи дані про надходження та витрати в довгостроковій перспективі. Регулярна оплата рахунків вчасно, відсутність надмірних обтяжень на користь кредитів або позик та стабільний рівень витрат підвищують надійність клієнта. Натомість часті перевищення лімітів, численні стягнення або нерегулярні погашення платежів можуть призвести до обмеження кредитної пропозиції або відмови у фінансуванні.
Як правильно підрахувати власні постійні витрати
Підходячи до розмови з кредитним консультантом або плануючи взяти нове зобов'язання, варто самостійно підготувати детальний перелік постійних витрат. Це дозволяє, з одного боку, краще зрозуміти власну ситуацію, а з іншого — призводить до більш змістовної та ефективної співпраці з експертом.
Перший крок — зібрати документи. Необхідно проаналізувати виписки з рахунків та карток за принаймні три-шість останніх місяців, кредитні угоди, угоди оренди, страхові поліси та регламенти абонементів. Завдяки цьому можливо зафіксувати всі регулярні повторювані платежі, також ті, що здійснюються автоматично і могли бути вже забуті.
Наступний етап — це розподіл витрат за категоріями та розмежування постійних витрат від змінних. Корисно задати собі кілька запитань щодо кожного пункту в списку: чи повторюється цей витрата щомісяця або щороку, чи можу я від нього відмовитися без порушення основного комфорту життя, чи його розмір є відносно стабільним чи радше випадковим. Витрати, які є необхідними та передбачуваними, становлять основу постійних витрат на утримання.
Нарешті, потрібно обчислити середнє місячне значення кожного з витрат. У випадку сезонних рахунків, таких як опалення, варто врахувати повний рік і поділити загальну суму на дванадцять. Щодо страхувань, які сплачуються раз на рік, слід вчинити подібним чином, завдяки чому місячний бюджет буде більш реалістичним. Підсумовуючи всі постійні витрати, можна зіставити їх з рівнем доходів і визначити, яка частина заробітної плати залишається на цілі заощаджень і кредитів.
Професійний підхід до аналізу власних витрат також вимагає збереження запасу безпеки. Навіть найкраще спланований бюджет не може передбачити всі випадкові ситуації. Тому кредитні консультанти часто рекомендують, щоб сума постійних витрат та кредитних платежів не перевищувала певний відсоток від чистого доходу, залишаючи частину коштів як резерв. Така позиція мінімізує ризик проблем зі сплатою зобов'язань і дозволяє спокійніше реагувати на зміни в витратах на життя.

Постійні та змінні витрати, де проходить межа
У практиці повсякденного життя рідко трапляються витрати з абсолютно стабільною величиною, тому межа між постійними та змінними витратами може бути розмитою. Для цілей планування бюджету та кредитних аналізів приймається однак зручне операційне визначення, відповідно до якого постійними витратами є ті, що з'являються регулярно і уникнення яких вимагало б суттєвої зміни стилю життя, місця проживання або способу функціонування родини.
Змінні витрати, в свою чергу, це витрати, які в значній мірі залежать від наших щоденних споживчих рішень і можуть бути досить вільно обмежені. Це, наприклад, покупки одягу, електроніки, виходи до ресторанів, вихідні поїздки чи частина витрат на розваги. Хоча вони також впливають на загальний фінансовий стан домогосподарства, для банку вони менш важливі, ніж постійні зобов'язання, які потрібно виконувати незалежно від обставин.
Варто зазначити, що деякі витрати можуть періодично переходити з категорії змінних до постійних. Класичним прикладом є ситуація, коли часті покупки в розстрочку призводять до виникнення багатьох регулярних платіжних зобов'язань. З точки зору кредитного аналізу не має значення, що в основі цих платежів лежали одноразові споживчі рішення. Важливо те, що в даний момент клієнт зобов'язаний сплачувати певну суму кожного місяця, що обтяжує його бюджет на постійній основі.
Розрізнення постійних і змінних витрат є надзвичайно корисним, коли метою клієнта є покращення кредитоспроможності. Змінні витрати є природною сферою пошуку заощаджень, тоді як у категорії постійних витрат варто зосередитися на їх оптимізації шляхом renegocjowania угод, зміни постачальників послуг або ж консолідації кредитів. Такі дії дозволяють знизити рівень обов'язкових зобов'язань і таким чином збільшити фінансовий простір для нової кредитної частини.
Як зниження постійних витрат впливає на можливість консолідації кредитів
Постійні витрати є ключовим параметром у розмові про консолідацію кредитів. Метою консолідації є впорядкування боргової ситуації клієнта шляхом об'єднання кількох зобов'язань в одне, зазвичай з нижчою місячною частиною. Однак, щоб банк міг запропонувати вигідні умови, він повинен бути впевнений, що після врахування всіх постійних витрат та нової частини клієнт зберігає відповідний рівень вільних коштів.
Зниження постійних витрат може відбутися двома способами. По-перше, шляхом скорочення кількості та розміру кредитних частин, що є безпосереднім ефектом добре спланованої консолідації. По-друге, шляхом оптимізації інших категорій постійних витрат, таких як абонементи, комунальні послуги чи страхування. Поєднання обох підходів дає ефект синергії, значно покращуючи фінансовий комфорт та здатність до своєчасного погашення.
Експерт з кредитування, аналізуючи ситуацію клієнта, зазвичай починає з повного огляду попередніх зобов'язань, розміру частин, відсоткових ставок та часу, що залишився до погашення. Потім порівнює загальну суму актуальних місячних зобов'язань з частиною запропонованого кредиту на консолідацію. Якщо нова частина є явно нижчою при одночасному збереженні прийнятної загальної вартості кредиту, консолідація може бути рішенням, що підвищує фінансову ліквідність клієнта.
У цьому процесі надзвичайно важливо мати достовірні знання про власні постійні витрати. Якщо клієнт усвідомлює реальний рівень витрат на життя, він може разом з консультантом підібрати такий рівень нової частини, щоб вона не перевищувала безпечний поріг. Занадто агресивне зниження частин шляхом значного подовження терміну кредитування без урахування майбутніх фінансових потреб може бути невигідним у довгостроковій перспективі. Роль консультанта полягає в балансуванні короткострокових вигод з відповідальністю за майбутній стан домашнього бюджету.
Найпоширеніші помилки в оцінці постійних витрат
У практиці консультування часто виникають повторювані помилки в підході клієнтів до теми постійних витрат. Їх усвідомлення дозволяє уникнути розчарувань на етапі аналізу кредитної заявки та мінімізує ризик виникнення занадто великого навантаження на бюджет.
Однією з типових помилок є не врахування рідше сплачуваних зобов'язань, таких як річні страхування, більші огляди автомобіля чи циклічні платежі за освітні послуги. Клієнт часто зосереджується на місячних рахунках і платежах, забуваючи, що в масштабах року несе також ряд інших повторюваних витрат. Тому так важливо розглянути фінансові потоки в довшій часовій перспективі, принаймні дванадцяти місяців.
Наступною проблемою є занадто оптимістичне припущення щодо можливостей обмеження змінних витрат у майбутньому. Багато людей заявляють, що після отримання кредиту обмежать виходи до ресторанів, поїздки чи покупки. Хоча теоретично це можливо, досвід показує, що підтримувати радикально змінений стиль життя протягом багатьох років дуже важко. Тому в професійному аналізі краще приймати консервативні припущення і не базувати кредитоспроможність на запланованих заощадженнях у сфері discretionary витрат.
Часто зустрічається помилка також у не врахуванні витрат, пов'язаних з дітьми, у повному обсязі. Окрім основних витрат на харчування та одяг, з'являються ж витрати на додаткові заняття, шкільні екскурсії, навчальні матеріали чи догляд під час канікул. З перспективи домашнього бюджету це витрати, які на практиці стають постійними, оскільки батьки рідко відмовляються від них навіть у складніші фінансові періоди.
Недооцінка постійних витрат може призвести до уявного збільшення кредитоспроможності, але одночасно підвищує ризик проблем зі сплатою платежів у майбутньому. З цієї причини одним з ключових елементів надійного кредитного консультування є допомога клієнту в реалістичній оцінці його витрат на життя та вказівка потенційних областей для покращення, які одночасно не порушать надмірно комфорт функціонування родини.
Постійні витрати як інструмент для покращення фінансової безпеки
Свідоме управління постійними витратами — це не лише вимога, що ставиться банками та фінансовими установами. Це також ефективний інструмент для побудови фінансової безпеки домашнього господарства. Регулярний аналіз і оптимізація постійних витрат дозволяє оперативно реагувати на зміни економічного середовища, такі як зростання цін на енергію, інфляція чи зміни процентних ставок.
Точкою відліку є детальне знання структури бюджету. Коли ми знаємо, скільки коштів поглинають платежі за кредитами, витрати на житло, транспорт чи освіту, легше приймати рішення про можливе перенесення пріоритетів. Тоді можна вирішити, чи вигідніше погасити дорожчі зобов'язання, переглянути умови деяких угод чи звернутися до рішень на кшталт консолідації для впорядкування історії боргів.
Постійні витрати також є хорошою відправною точкою при плануванні фінансової подушки. Знаючи місячний рівень необхідних витрат на утримання, легко підрахувати, яку суму варто накопичити, щоб забезпечити себе на кілька місяців можливих труднощів з доходами. Фінансові експерти часто рекомендують, щоб резерв включав принаймні потрійну, а оптимально шестикратну суму місячних постійних витрат. Такий буфер значно зменшує стрес, пов'язаний з раптовими життєвими подіями, і дозволяє спокійніше планувати кредитні зобов'язання.
Нарешті, постійні витрати є відмінним показником оцінки прогресу в упорядкуванні особистих фінансів. Порівнюючи їх рівень рік до року, можна спостерігати ефекти оптимізаційних дій, таких як зміна постачальників послуг, перехід на дешевші рішення чи ефективно проведена консолідація кредитів. Це вимірювальний параметр, який безпосередньо впливає на покращення фінансової ліквідності та підвищену здатність до реалізації довгострокових цілей, наприклад, покупки нерухомості чи фінансування освіти дітей.

FAQ, постійні витрати домогосподарства та кредити
Які витрати банк завжди враховуватиме як постійні при оцінці кредитоспроможності
Банки враховують, перш за все, витрати на житло: оренда, комунальні послуги, всі платежі за кредитами та позиками, включаючи кредитні картки та ліміти на рахунках, мінімальні витрати на утримання на особу в домогосподарстві, а також основні страхування. Часто також аналізують банківські виписки, щоб перевірити, чи не виникають інші регулярні зобов'язання, пропущені клієнтом.
Чи зниження постійних витрат завжди збільшує кредитоспроможність
Як правило, так, оскільки менші постійні витрати означають вищий надлишок доходу, який можна витратити на платіж за кредитом. На практиці банки спираються також на власні мінімальні норми витрат на утримання, тому навіть дуже ощадливий спосіб життя не призведе до того, що вони пропустять певні категорії витрат. Оптимізація постійних витрат є особливо ефективною, коли стосується платежів за кредитами, які безпосередньо входять до розрахунку показника DTI.
Яким чином консолідація кредитів впливає на структуру постійних витрат
Консолідація полягає в заміні кількох існуючих зобов'язань одним новим кредитом, що зазвичай призводить до зниження місячного платежу. Завдяки цьому загальна сума, що витрачається на обслуговування боргів, зменшується, а домашній бюджет отримує більшу гнучкість. Одночасно змінюється структура постійних витрат: замість багатьох платежів з'являється один, легший для контролю. Важливо, щоб новий платіж був адаптований до реального рівня інших постійних витрат.
Чи може банк не врахувати деякі з моїх постійних витрат
Банк спирається на власні стандарти та таблиці витрат, тому частина витрат, наприклад, пов'язаних з хобі або розвагами, може не враховуватися в розрахунку кредитоспроможності. Це не означає, що їх можна ігнорувати при плануванні бюджету. Клієнт повинен враховувати всі свої постійні зобов'язання, також ті, які для банку не є ключовими, щоб уникнути надмірного фінансового напруження після отримання кредиту.
Як часто варто оновлювати список власних постійних витрат
Добрим стандартом є перегляд щонайменше раз на шість місяців, а також щоразу при більших змінах у житті, таких як народження дитини, зміна роботи, переїзд чи отримання нового кредиту. Регулярне оновлення списку постійних витрат дозволяє швидко помітити зростаючі навантаження і в разі потреби впровадити коригувальні дії, наприклад, renegocjować umowy, шукати дешевших постачальників чи розглянути консолидацію боргу.

 Кредити готівкою
 Консолідаційні кредити
 Іпотечні кредити
 Калькулятор кредитоспроможності



 UK
 PL

