
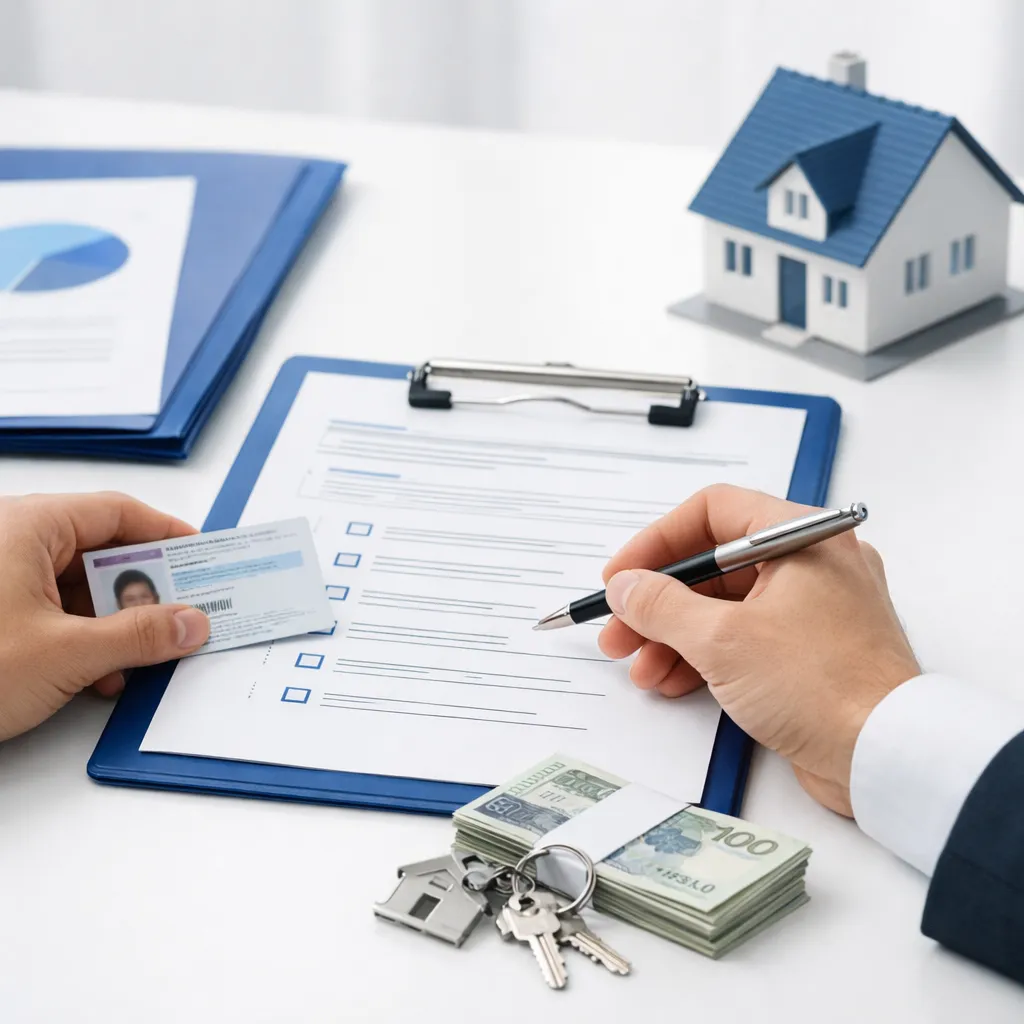
Формальні вимоги при кредиті можуть вирішити, чи банк взагалі займеться твоєю заявкою. Розуміння, що таке, хто їх визначає та як їх дотримуватись, дозволяє уникнути затримок, відмови у фінансуванні та нервів, пов'язаних з консолідацією боргів чи отриманням нового кредиту.
Що ви дізнаєтеся зі статті?
- Що таке формальні вимоги в процесі кредитування і хто їх визначає
- Які документи найчастіше входять до складу формальних вимог
- Як формальні вимоги впливають на рішення банку про надання кредиту
- Як підготуватися до виконання формальних вимог при консолідації кредитів
- Які є відмінності у формальних вимогах між банками та видами кредитів
- Яких формальних помилок уникати, щоб не затримати процес кредитування
Формальні вимоги, визначення в кредитному словнику
Визначення формальні вимоги в контексті кредитів означає набір чітко визначених процедурних і документальних умов, які повинні бути виконані, щоб банк або інша фінансова установа могли прийняти, розглянути та реалізувати заявку на кредит, зокрема консолідаційний кредитЦе, наприклад, необхідні документи, що посвідчують особу, довідки про доходи, декларації про зобов'язання, згоди на обробку даних, а також виконання певних стандартів щодо форми та повноти заявки.
На практиці це означає, що навіть якщо твої кредитоспроможність і історія в БІК є достатніми, то без дотримання формальних вимог банк не прийме позитивне кредитне рішення. Формальні вимоги є першим фільтром, через який проходить клієнт ще до того, як кредитний аналітик займеться детальною оцінкою ризику. З точки зору кредитного консалтингу та послуг, таких як Piggybox, суттю роботи є, зокрема, забезпечення того, щоб весь набір формальних вимог був виконаний у повному та правильному вигляді.
У кредитному словнику поняття формальних вимог охоплює як постійні регуляції, що випливають з норм права, так і внутрішні стандарти банків. До цієї категорії відносимо вимоги, що випливають з законів про споживчий кредит, норм про протидію відмиванню грошей, регуляцій НКЦПФР, а також детальні списки документів і процедур, визначених у правилах конкретного банку. Невиконання будь-якого з них може призвести до вимоги про усунення недоліків, відхилення заявки або значного подовження всієї процедури.
Види формальних вимог у процесі кредитування
Хоча поняття формальні вимоги звучить загально, на практиці їх можна поділити на кілька груп. Такий поділ полегшує розуміння, де найчастіше виникають проблеми клієнта та яких областей стосується підтримка професійного кредитного консультанта.
1 Документальні вимоги
Це найчастіше асоційована група вимог, що охоплює насамперед комплект документів, які повинні бути надані банку. Залежно від типу кредиту, мети фінансування та профілю клієнта, список може відрізнятися, але зазвичай ми знайдемо в ньому елементи такі як посвідчення особи, документи, що підтверджують дохід, довідки про працевлаштування, виписки з банківських рахунків, документи, що стосуються існуючих зобов'язань, а також у випадку забезпечених кредитів документи на нерухомість або інше забезпечення.
2 Вимоги, пов'язані з формою заявки
Банки вимагають, щоб кредитна заявка була заповнена у конкретний спосіб, відповідно до зразка та внутрішніх інструкцій. Йдеться, зокрема, про підписи в відповідних місцях, комплект відповідей на всі необхідні питання, позначення відповідних згод, правильну форму дат і номерів документів. Відсутність одного підпису або непозначення згоди на обробку даних може означати, що формально заявка є неповною і не може бути розглянута.
3 Юридичні та регуляторні вимоги
Ця категорія вимог виникає безпосередньо з норм законодавства та рекомендацій наглядових установ. Це стосується, зокрема, обов'язку перевірки кредитоспроможності, вимоги верифікації особи клієнта в контексті протидії відмиванню грошей, принципів інформування про витрати кредиту та умов договору, чи вимог, пов'язаних з формою надання повноважень. Банк не може відступити від цих вимог, оскільки їх порушення означало б порушення закону.
4 Внутрішні вимоги банку
Кожна установа має власні процедури, які виходять за межі мінімуму, встановленого законом. Вони можуть стосуватися, наприклад, прийнятних джерел доходу, способу документування доходів з підприємницької діяльності, принципів прийому клієнтів з певним профілем ризику, чи додаткових заяв, що вимагаються в певних ситуаціях, наприклад, при консолідації кредитів, що охоплюють кілька великих зобов'язань. З точки зору клієнта це все ще формальні вимоги, але специфічні для даного банку.
5 Вимоги, пов'язані із забезпеченням кредиту
У випадку забезпечених кредитів, таких як іпотека чи іпотечна консолідація, формальні вимоги також охоплюють документи та процедури, що стосуються забезпечення. Йдеться про витяги з реєстру прав власності, документи, що підтверджують власність, оцінки, довідки з кооперативів, страхові поліси чи згоди співвласників. Недотримання одного з елементів може заблокувати можливість встановлення іпотеки, а отже, і виплати кредиту.
Хто визначає формальні вимоги і чому вони такі суворі
Джерелом формальних вимог не є лише політика банку. Ключову роль відіграє тут національне право, регуляції Європейського Союзу та фінансовий нагляд. Закони про споживчий кредит, банківське право, положення про захист персональних даних чи регуляції AML накладають на фінансові установи численні обов'язки доказування. Банк повинен бути в змозі довести, що перевірив особу клієнта, дослідив його майновий стан, надав необхідну інформацію та правильно задокументував увесь процес. З цієї причини процедури можуть бути розширеними та детальними.
Другим джерелом формальних вимог є внутрішні регуляції банків, які виникають на основі досвіду обслуговування клієнтів, рівня збитковості кредитного портфеля та рекомендацій підрозділів внутрішнього контролю. Якщо в минулому певний банк стикався з високим рівнем затримок у погашенні певного типу кредитів, він може ввести посилені формальні критерії для цієї групи продуктів. Таким чином, формальні вимоги також виконують функцію інструменту управління кредитними ризиками.
З точки зору клієнта, в тому числі особи, зацікавленої в консолідації зобов'язань, це означає, що вимоги до документів і процедур можуть відрізнятися між банками. Те, що в одному банку вважається необхідною вимогою, в іншому може виявитися факультативним елементом або взагалі не існувати. Роль професійного кредитного консультанта полягає в тому, щоб підібрати пропозицію таким чином, щоб рівень формальностей був пропорційний можливостям клієнта, наприклад, підприємця, який не має класичного підтвердження зайнятості, але має інший тип документів, що підтверджують дохід.
Значення формальних вимог при кредиті на консолідацію
Кредит на консолідацію має свою специфіку, що безпосередньо впливає на обсяг формальних вимог. Банк не перевіряє лише дохід і кредитну історію, але також структуру попередніх зобов'язань, які мають бути об'єднані в одне. До заявки часто потрібно додати угоди погашених кредитів, графіки платежів, підтвердження залишку заборгованості, номери рахунків для погашення та документи, що підтверджують мету попереднього фінансування. Кожна відсутність або неточність у цих документах може подовжити процес або спричинити необхідність повторного збору даних від кількох установ одночасно.
Додатково при консолідації ключовим є правильне відображення актуальної ситуації клієнта. Якщо під час підготовки заявки з'явиться нове зобов'язання, яке не було повідомлено банку, це може бути розцінено як приховування інформації, що на практиці є порушенням формальних вимог щодо достовірності даних. Банки все частіше перевіряють відповідність заявки даним з BIK, KRD чи інших реєстрів, тому роль консультанта полягає не лише в зборі документів, але й у впевненості, що фактичний і формальний стан повністю узгоджені.
Клієнт, який користується послугами спеціалізованої платформи, такої як Piggybox, отримує підтримку в упорядкуванні та підготовці інформації про всі зобов'язання. Це охоплює як дані про банківські кредити, так і позики позабанківські, кредитні картки чи ліміти на рахунку. Лише повна карта заборгованості дозволяє створити заяву на консолідацію, що відповідає формальним вимогам кількох банків одночасно, що значно підвищує шанси на позитивне рішення.

Найпоширеніші помилки при виконанні формальних вимог
У практиці консультування чітко видно, що більшість проблем з кредитним процесом виникає не через відсутність кредитоспроможності, а через формальні порушення. Частина з них є на перший погляд незначною, однак у банківських реаліях кожна неточність вимагає пояснення, що призводить до додаткових днів або тижнів очікування.
До найпоширеніших помилок належать неправильно введені ідентифікаційні дані, застарілі довідки про доходи, відсутність підтвердження надходження заробітної плати на рахунок, непідписані згоди на перевірку реєстрів, пропуск одного з існуючих зобов'язань, розбіжності між задекларованим доходом та даними з документів, а при кредитах, забезпечених нерухомістю, неповні документи на нерухомість. Кожен з цих елементів формально унеможливлює видачу остаточного кредитного рішення.
Іншою суттєвою проблемою є недостатнє розуміння вимог, що випливають з регуляцій AML та KYC. Банк може вимагати пояснення походження коштів, що зберігаються на рахунку, історії транзакцій, а при бізнес-клієнтах — реєстраційних документів та структур власності. Особи, які не очікують на такі детальні запитання, можуть бути здивовані обсягом необхідної інформації, що викликає напруження та відчуття надмірного втручання в особисту сферу. Насправді це формальні вимоги, що безпосередньо випливають з норм законодавства, які застосовуються до всіх фінансових установ.
Як підготуватися до виконання формальних вимог
Ключем до швидкого проходження етапу формальних вимог є хороша підготовка до кредитного процесу. В першу чергу варто зібрати всі основні документи, які зазвичай вимагають банки, зокрема документ, що посвідчує особу, трудовий договір або контракти, довідки про доходи, податкові декларації, виписки з рахунків. Особи, які планують консолідацію, повинні додатково підготувати повний список зобов'язань разом з номерами договорів, назвами установ та орієнтовним залишком заборгованості.
Важливим елементом є також перевірка своєї кредитної історії в BIK. Звіт дозволяє перевірити, чи всі зобов'язання правильно відображені, чи немає заборгованостей, які можуть здивувати банк, а також чи ідентифікаційні дані відповідають актуальному стану. Якщо виникають неточності, варто їх пояснити перед поданням заяви, щоб на етапі формального аналізу не виникло сумнівів щодо достовірності інформації, наданої клієнтом.
Людям, які не мають часу або досвіду в самостійному комплектуванні документації, часто вигідно скористатися допомогою кредитного консультанта. Досвідчений спеціаліст знає, які документи є необхідними в конкретному банку, яких запитань можна очікувати і як підготувати клієнта до всього процесу. Завдяки цьому формальні вимоги перестають бути виснажливою перешкодою, а стають впорядкованим списком кроків, які потрібно виконати, щоб отримати кредит на можливих найкращих умовах.

FAQ, найчастіші запитання про формальні вимоги
Чи невиконання одного з формальних вимог означає остаточну відмову в кредиті
Невиконання формальної вимоги найчастіше призводить до призупинення розгляду заявки та вимоги до доповнення документів або корекції даних. Банк зазвичай надає клієнту час для надання відсутніх елементів. Лише відсутність реакції або серйозні порушення, наприклад, підроблені документи, можуть призвести до остаточної відмови в кредиті. Тому так важливо швидко реагувати на кореспонденцію з банку та тісно співпрацювати з консультантом.
Чи є формальні вимоги однаковими в усіх банках
Основні вимоги, що випливають з норм законодавства, є схожими в усьому банківському секторі, тоді як детальні внутрішні вимоги можуть суттєво відрізнятися. Один банк може прийняти декларацію про доходи, тоді як інший вимагає детального підтвердження, різними можуть бути також очікування щодо підприємців, осіб на контрактах чи клієнтів, які консолідують багато зобов'язань. З цієї причини порівняння пропозицій виключно з точки зору цін без урахування формальностей може бути оманливим.
Як довго триває перевірка формальних вимог при кредиті на консолідацію
Час перевірки залежить від кількості та ступеня складності зобов'язань, які мають бути консолідовані, а також від оперативності в наданні документів. При добре підготовленій заявці та повному комплекті документів етап формальний може закінчитися за кілька робочих днів. Якщо ж необхідно кілька разів доповнювати недоліки або пояснювати розбіжності, цей час іноді затягується до кількох тижнів. Співпраця з досвідченим консультантом зазвичай скорочує процес, оскільки багато потенційних проблем виявляються до подання заявки.
Чи може банк вимагати документи, які не були згадані в списку вимог
Так, банк має право вимагати додаткові документи, якщо під час аналізу виникають сумніви щодо ситуації клієнта або наданих даних. Стандартний список формальних вимог охоплює типові документи, але в індивідуальних випадках можуть бути потрібні уточнення, наприклад, пояснення джерела одноразового надходження на рахунок або додаткові документи, що підтверджують характер ведення діяльності. Такі дії входять до обов'язку дотримання належної обачності при оцінці кредитоспроможності.
Чи необхідна особиста візита в банк при консолідації кредитів
Все більше банків допускають можливість проведення значної частини процесу дистанційно, однак обсяг формальностей, які можна вирішити онлайн, все ще залежить від політики конкретної установи. При простіших консолидаціях готівки частина банків дозволяє повний дистанційний шлях, при більших сумах або консолидації іпотеки зазвичай необхідно принаймні одне засідання для підписання документів або перевірки особи. Консультаційні платформи, такі як Piggybox, допомагають максимально обмежити кількість візитів до відділення завдяки підготовці комплекту документів перед контактом з банком.

 Кредити готівкою
 Консолідаційні кредити
 Іпотечні кредити
 Калькулятор кредитоспроможності



 UK
 PL

